
Logiciel métier & ERP·
Outil métier : 5 signes qui l’imposent
5 signes concrets que vos outils freinent : Excel prolifère, doubles saisies, erreurs récurrentes, manque de visibilité et contournements.
15 min de lecture
Méthode pratique pour convertir le temps gagné par un logiciel en gains financiers : calcul du ROI, coûts, marge et délai de retour.

Julien Thomas
Co-fondateur & CEO, Ziema
Gagner du temps ne signifie pas encaisser plus d’argent. Pour chiffrer le ROI d’un logiciel, il faut mesurer les heures libérées, puis compter les dépenses supprimées, la marge supplémentaire et les frais de financement évités.
Le calcul repose sur trois étapes :
Dans l’exemple fictif présenté, 31 200 € de gains annuels pour 24 000 € de coûts donnent un ROI de 30 % la première année, avec un retour en environ 8,6 mois si les gains nets sont encaissés régulièrement.
À partir des mesures recueillies, traduisez le temps gagné en capacité de travail, puis en euros. Intégrez ensuite les retards évités et les effets sur la trésorerie.
Commencez par calculer le temps gagné sur chaque dossier :
Minutes gagnées par dossier = temps actif actuel − temps actif futur.
Passez ensuite au volume mensuel, en tenant compte de l’utilisation effective du logiciel :
Heures mensuelles libérées = (minutes gagnées ÷ 60) × dossiers mensuels × taux d’adoption.
Multipliez ce résultat par 12 si le volume mensuel reste stable. Ne multipliez par l’effectif que si le gain concerne chaque personne, et non l’équipe dans son ensemble.
Valeur annuelle du temps libéré = heures annuelles libérées × coût horaire employeur.
Pour connaître la capacité réellement réaffectée, multipliez les heures libérées par la part consacrée à d’autres tâches.
Gardez trois postes distincts : la valeur du temps, les économies réelles - y compris les coûts évités - et la marge additionnelle. Une même heure ne doit pas compter deux fois. Si le temps gagné sert à traiter davantage de dossiers, valorisez-le en marge ou en coût horaire, mais pas dans les deux. Cette distinction permet de passer d’une capacité disponible à des gains mesurés, puis au retour sur investissement.
L’investissement initial comprend le développement sur mesure ou SaaS, le paramétrage et le déploiement. Comptez aussi la migration, les intégrations, les tests, la formation et le temps mobilisé en interne.
Les coûts récurrents regroupent la maintenance, le support, les licences et l’hébergement, ainsi que les sauvegardes et l’administration. Ajoutez le temps interne consacré au fonctionnement du logiciel.
Bénéfice net annuel = économies et marge effectivement obtenues − coûts récurrents annuels.
Pour la première année, calculez le ROI ainsi :
ROI année 1 = (bénéfices réalisés − investissement initial − coûts récurrents année 1) ÷ (investissement initial + coûts récurrents année 1) × 100.
Les bénéfices réalisés sont les économies et la marge effectivement obtenues pendant l’année 1. Si le déploiement se fait par étapes, ne comptez pas une année entière à plein régime. La capacité potentielle n’est pas un gain encaissé.
Délai de retour en mois = investissement initial ÷ gain net mensuel encaissé.
Cette formule ne s’applique que si le gain mensuel, après déduction des coûts récurrents, est positif et stable. Pour suivre la trésorerie, utilisez les dates d’encaissement et de décaissement, pas la valeur théorique du temps gagné.
Si les gains changent d’un mois à l’autre, établissez un échéancier avec les paiements du projet, les coûts récurrents et les gains encaissés. Le retour est atteint lorsque les gains nets cumulés couvrent l’investissement.
Le temps libéré ne crée de valeur que s’il apporte plus de marge, moins de coûts ou des encaissements plus rapides.
Une fois le temps libéré chiffré, calculez ce qu’il permet de produire.
Dossiers annuels supplémentaires = heures mensuelles réutilisables × 12 ÷ temps futur par dossier.
Exprimez le temps futur par dossier en heures. Retenez ensuite le plus petit des trois volumes : la capacité calculée, la demande documentée et la capacité de production ou de livraison. Pour vérifier la demande, appuyez-vous sur le carnet de commandes et les dossiers refusés ou reportés.
Multipliez ce volume par la marge contributive par dossier : le prix de vente moins les coûts variables additionnels, dont les matières, la sous-traitance et les frais de paiement et de livraison.[1]
Coûts de retard évités = retards annuels évités × coût moyen documenté d’un retard.
Ne comptez une économie que si la dépense baisse effectivement. Si une partie du temps libéré sert à résorber les retards, déduisez ces heures du temps disponible pour traiter des dossiers supplémentaires.
| Bénéfice | Preuves nécessaires | Effet financier |
|---|---|---|
| Marge additionnelle | Études de temps, dossiers supplémentaires réalisés, ventes et coûts variables | Marge sur les dossiers effectivement additionnels |
| Coûts évités | Avoirs, pénalités, factures d’urgence, paie et factures d’intérim ou de sous-traitance | Baisse des charges et des décaissements |
| Trésorerie libérée | Factures, échéances et dates bancaires | BFR réduit ; économie de financement si son coût baisse effectivement |
Additionnez ces gains uniquement s’ils correspondent à des effets distincts. Une facture de sous-traitance supprimée ne peut pas compter à la fois comme économie de dépenses et comme coût de retard évité. De même, les heures utilisées pour traiter de nouveaux dossiers ne constituent pas une économie de personnel.
Au-delà de la marge, le délai d’encaissement compte aussi.
Un traitement plus court peut avancer la facturation, puis l’encaissement. Ce troisième levier, souvent oublié, permet de faire rentrer l’argent plus tôt.
Gain annuel de financement = montant annuel effectivement encaissé plus tôt × jours gagnés ÷ 365 × taux annuel de financement.
Utilisez le coût réel du découvert ou de la ligne de crédit évitée. Si les délais varient selon les groupes de clients, faites un calcul séparé pour chacun.
Vérifiez les dates bancaires avant et après le déploiement, sur des périodes et avec des conditions de paiement comparables. Facturer plus tôt ne suffit pas si le client paie toujours à la même date.
Trésorerie moyenne libérée ≈ encaissements annuels éligibles × jours gagnés ÷ 365.
Cette somme n’est pas un revenu : c’est de la trésorerie libérée. L’encaissement anticipé reste distinct du ROI ; seule l’économie de financement effectivement obtenue entre dans son calcul.
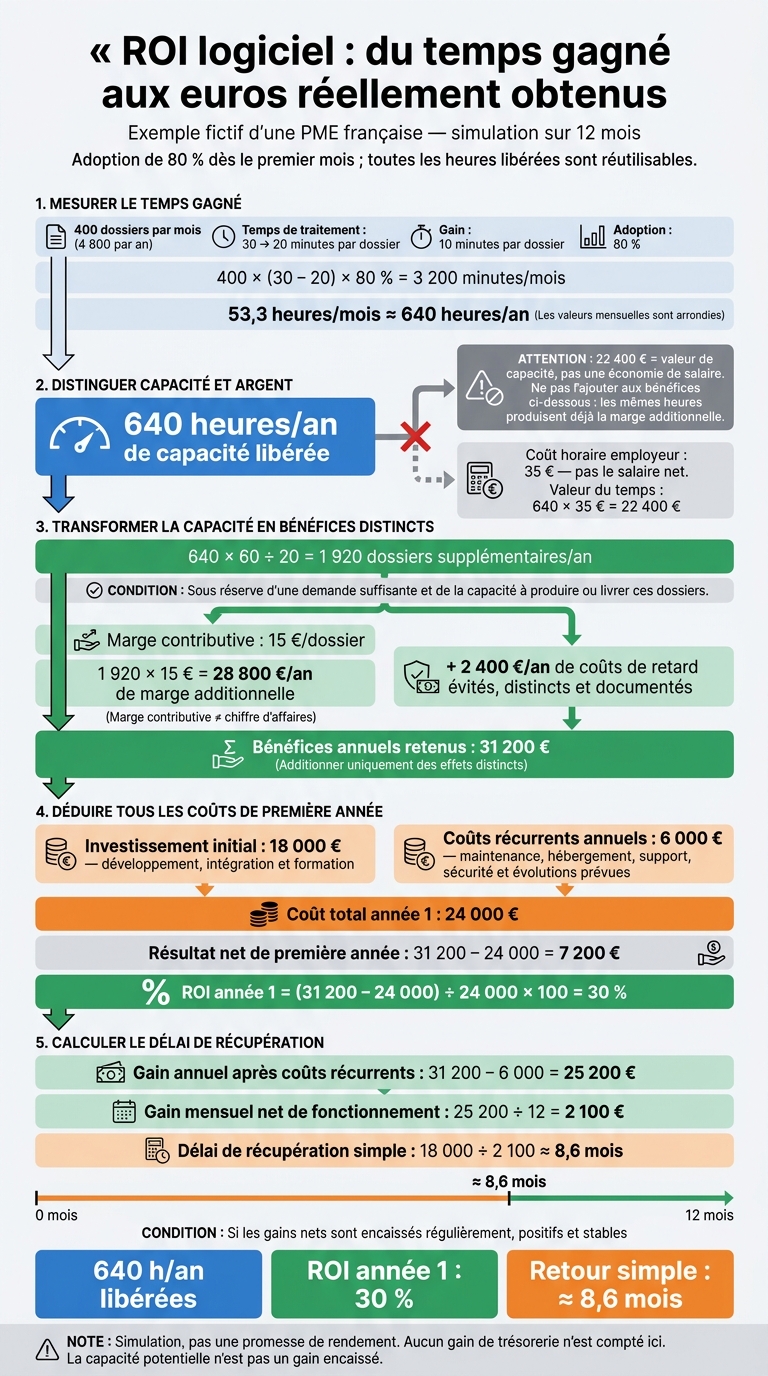
ROI logiciel : du temps gagné aux euros réellement obtenus
Simulation sur 12 mois, sans lien avec une entreprise réelle. La PME traite 400 dossiers par mois, soit 4 800 par an. Le temps de traitement passe de 30 à 20 minutes, avec 80 % d’adoption dès le premier mois. Toutes les heures libérées sont réutilisables. Le coût horaire chargé retenu est de 35 €, et non le salaire net.
Calculer la capacité et les bénéfices annuels
Appliquons maintenant la méthode à une PME fictive.
Gain mensuel = 400 × (30 − 20) × 80 % = 3 200 minutes, soit 53,3 heures. Sur 12 mois, cela représente environ 640 heures, valorisées à 22 400 € au coût horaire retenu. Cette valeur mesure une capacité libérée, pas une économie de salaire.
Une fois la capacité libérée chiffrée, il faut vérifier si le marché peut absorber ce volume.
À 20 minutes par dossier, ces 640 heures permettent de traiter 640 × 60 ÷ 20 = 1 920 dossiers supplémentaires par an. La demande doit absorber ce volume pour que le gain se transforme en marge. Avec 15 € de marge contributive par dossier, le bénéfice annuel additionnel atteint 28 800 €. Il s’agit d’une marge contributive, pas du chiffre d’affaires.
Ajouter 2 400 € de coûts de retard évités, distincts de la marge et documentés. Les bénéfices annuels retenus atteignent donc 31 200 €. Les 22 400 € de valeur du temps ne sont pas ajoutés : ces heures servent déjà à produire la marge supplémentaire.
ROI année 1 = (31 200 − 24 000) ÷ 24 000 × 100 = 30 %. Aucun gain de trésorerie n’est compté ici.
Voici le calcul récapitulatif de première année.
| Donnée ou résultat | Hypothèse ou calcul | Montant |
|---|---|---|
| Investissement initial | Développement, intégration et formation | 18 000 € |
| Coûts récurrents annuels | Maintenance, hébergement, support, sécurité et évolutions prévues | 6 000 € |
| Coût total de première année | 18 000 + 6 000 | 24 000 € |
| Bénéfices annuels | 28 800 + 2 400 | 31 200 € |
| Gain net après coûts récurrents | 31 200 − 6 000 | 25 200 € |
| ROI de première année | 7 200 ÷ 24 000 × 100 | 30 % |
| Gain mensuel net de fonctionnement | 25 200 ÷ 12 | 2 100 € |
| Délai de récupération simple | 18 000 ÷ 2 100 | Environ 8,6 mois |
Reprenez l’exemple précédent et testez la sensibilité des résultats sur 12 mois. Gardez la même période de calcul, le même processus de référence et les mêmes définitions d’indicateurs. Ne faites varier que l’adoption, le gain de temps, la part réaffectée, la demande absorbable, les coûts et le calendrier de déploiement.[3][4][5]
Scénario Prudent Central Optimiste Adoption 50 % 75 % 90 % Part du temps réaffectée 60 % du temps gagné 75 % du temps gagné 90 % du temps gagné Demande additionnelle absorbable +5 % de dossiers +10 % de dossiers +15 % de dossiers Investissement initial 90 000 € 80 000 € 75 000 € Coûts récurrents annuels 24 000 € 20 000 € 18 000 € Bénéfices annuels bruts 78 000 € 132 000 € 190 000 € ROI de première année −14,0 % 32,0 % 72,0 % Délai de retour simple 16,7 mois 9,1 mois 5,3 mois
Comparez ces scénarios avec la formule de ROI déjà posée. Testez aussi l’effet d’un retard de mise en œuvre, d’un surcoût et du temps de formation. Vérifiez les minutes effectivement gagnées, la part du temps réaffectée et la demande que l’équipe peut absorber.
Un mois atypique ne suffit pas pour prévoir une année. Contrôlez la saisonnalité, les effectifs, la rotation du personnel, les tarifs, la marge contributive, les taux d’erreur et les délais de paiement. Tenez aussi compte des changements de processus indépendants du logiciel. Si le déploiement est progressif, séparez l’année de mise en œuvre du régime de croisière.
Si les résultats restent très éloignés d’un scénario à l’autre, vérifiez d’abord si l’outil correspond au processus.
Pour le vérifier, faites tester un dossier de bout en bout dans un outil standard, avec ses exceptions et ses échanges entre outils. Des fichiers Excel parallèles, des doubles saisies ou les limites de configuration d’un ERP/SaaS bloquent ce parcours ? Le sur-mesure mérite alors une étude. Sinon, un outil standard peut suffire.
Ziema conçoit des applications métier, SaaS et ERP sur mesure lorsque Excel, les doubles saisies ou un ERP standard ne couvrent pas le processus complet. Évaluez cette option en tenant compte des intégrations, de la sécurité, de la maintenance et du coût total.
Après les tests, prenez votre décision à partir de preuves, pas seulement d’estimations. Validez le projet sur des hypothèses mesurables, sans double comptage.
Avant de donner votre accord, associez chaque hypothèse à un responsable et à une preuve : les opérations et les horodatages pour les délais ; le sponsor du projet et les journaux d’utilisation pour l’adoption ; le commerce pour la demande ; la finance et les pièces comptables pour les coûts et les encaissements.
Comparez les prévisions aux résultats à 30, 60 et 90 jours, puis à six et douze mois. Gardez les mêmes indicateurs et comparez des périodes similaires. Suivez séparément le chiffre d’affaires, la trésorerie et la rentabilité. Si un écart apparaît, corrigez le projet plutôt que la méthode de mesure.[2][6]
Lancez un groupe pilote pendant deux à quatre semaines. Sur un périmètre restreint, comparez le processus actuel à la nouvelle solution, sans exécuter les deux en parallèle. Mesurez le temps consacré à chaque tâche, les erreurs, les ressaisies et les délais.
Calculez ensuite les économies : temps économisé × coût horaire chargé. Pour obtenir le retour sur investissement, utilisez la formule :
ROI = [(économies − coût total) ÷ coût total] × 100
Le coût total comprend l’investissement initial et la maintenance sur la période étudiée.
Comparez l’avant et l’après automatisation sur un périmètre restreint et identique. Pour commencer, testez un seul flux dans le cadre d’un pilote.
Avant le déploiement, mesurez le temps passé par dossier, la fréquence du traitement, le volume de ressaisies et le taux d’erreur du processus manuel. Pendant le test, suivez ces mêmes indicateurs : vous pourrez chiffrer le temps économisé, les erreurs évitées et la baisse des ressaisies. Vérifiez ces gains avant d’étendre l’automatisation à d’autres flux.
Non, pas forcément. Un retour sur investissement rapide, souvent en deux à quatre mois sur les premiers périmètres, est fréquent. Mais la rentabilité s’évalue généralement sur deux à cinq ans.
Un coût de départ élevé peut se justifier par des gains durables : du temps libéré pour des tâches à haute valeur ajoutée, moins d’erreurs et une meilleure qualité de service. La performance se mesure donc sur toute la durée du projet.
Écrit par
Co-fondateur & CEO de Ziema
Je dirige Ziema, où nous concevons les logiciels métier que les éditeurs du marché ne font pas : applications métier, plateformes opérationnelles et SaaS verticaux. Au forfait, avec un périmètre et un délai engagés. Nos références : 24 Heures Le Mans, E.Leclerc, Théra-Connect.
Suivre sur LinkedInOn développe l'application métier calquée sur votre activité, celle qui vous fait gagner le plus de temps. Le code vous appartient.
Une question sur votre projet ?
Décrivez-le en deux lignes, on vous répond sous 24h.
Logiciel métier & ERP·
5 signes concrets que vos outils freinent : Excel prolifère, doubles saisies, erreurs récurrentes, manque de visibilité et contournements.
15 min de lecture
Budget & méthode·
Un logiciel métier sur mesure pour PME coûte 3 000 € à 150 000 € : intégrations, sécurité et maintenance font vite grimper la note.
12 min de lecture
Budget & méthode·
Les données dispersées coûtent des milliers d'euros par an à la PME : erreurs, relances, doubles saisies, temps perdu et impact sur la marge.
12 min de lecture