Logiciel métier & ERP·
Logiciel sur mesure : 5 avantages clés
Comparez logiciel du marché et sur-mesure selon 5 critères : process, coût sur 5 ans, souplesse, dépendance et qualité des données.
10 min de lecture
Méthode pratique pour mesurer le ROI d’un ERP sur mesure : indicateurs clés, TCO/VAN, tableau de bord et revues à 3/6/9/12 mois.

Julien Thomas
Co-fondateur & CEO, Ziema
Pour savoir si votre ERP sur mesure rapporte plus qu’il ne coûte, je compare les résultats avant et après son déploiement. Je relève d’abord une base sur 2 à 4 semaines, ou 3 à 6 mois si l’activité varie, puis je compare des périodes similaires.
Je suis sept indicateurs : coût de traitement, délais, erreurs, ressaisies, accès aux données, productivité et trésorerie. Mais je garde une règle : <u>du temps gagné n’est pas forcément une dépense en moins</u>.
Pour calculer un ROI en %, je sépare les économies, la capacité libérée et la trésorerie récupérée, sans compter deux fois le même gain. J’intègre tous les coûts sur 36 ou 60 mois, puis je vérifie les résultats à 3, 6, 9 et 12 mois. Mon objectif : décider, chiffres à l’appui, s’il faut continuer, corriger ou réduire le périmètre.
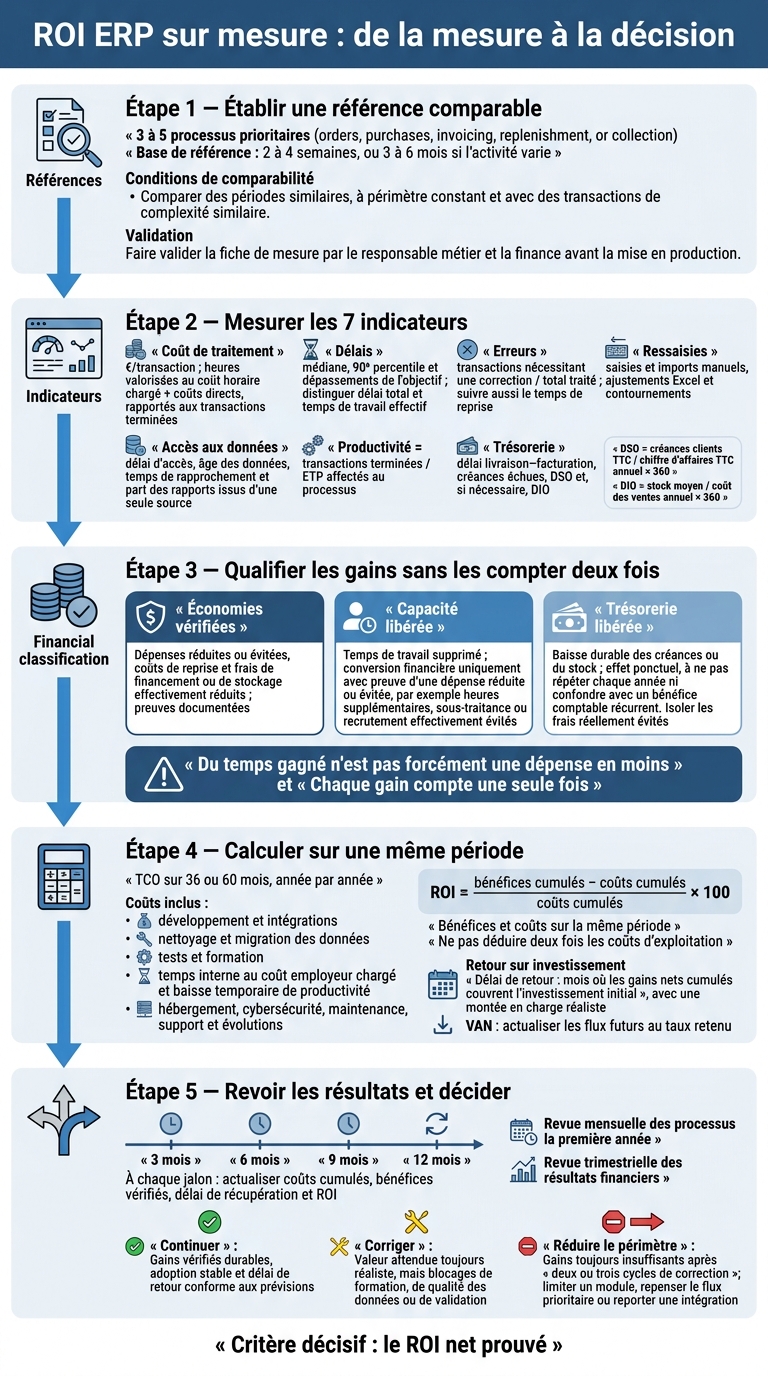
ROI ERP sur mesure : de la mesure à la décision
Pour mesurer le ROI sans rester dans le flou, choisissez entre logiciel sur mesure ou SaaS les indicateurs utiles à votre PME : coût de traitement, délai, erreurs, ressaisies, visibilité des données, productivité et trésorerie.
Retenez trois à cinq processus prioritaires parmi les commandes, les achats, la facturation, le réapprovisionnement ou l’encaissement. Pour chacun, définissez le périmètre, l’objectif et la méthode de mesure. Gardez les données brutes, les dates, la taille de l’échantillon et les limites connues. Séparez les opérations courantes des dossiers complexes : une moyenne globale peut cacher une dégradation du traitement des exceptions.
Chiffrez ensuite les coûts en distinguant bien les économies, la capacité libérée et les effets sur la trésorerie.
Calculez le coût total de possession (TCO) sur 36 ou 60 mois, année par année. Comptez le développement, les intégrations, le nettoyage et la migration des données, les tests et la formation. Ajoutez le temps interne au coût employeur chargé, la baisse temporaire de productivité, l’hébergement, la cybersécurité, la maintenance, le support et les évolutions. Indiquez aussi le traitement de la TVA et vos hypothèses d’inflation et de volumes.
ROI = (bénéfices cumulés − coûts cumulés) / coûts cumulés × 100.
Les bénéfices et les coûts doivent couvrir la même période. Le délai de retour correspond au mois où les gains nets cumulés couvrent l’investissement initial. Son calcul doit tenir compte d’une montée en charge réaliste.
La valeur actuelle nette (VAN) actualise les flux futurs au taux retenu. Elle permet de comparer le projet à d’autres usages de la trésorerie.
Précisez si les bénéfices sont bruts ou nets des coûts d’exploitation : vous éviterez ainsi de déduire ces coûts deux fois.
Faites valider chaque fiche par le responsable métier et la finance avant la mise en production. Pour chaque gain financier, indiquez une source et une seule règle de conversion. Le modèle ci-dessous permet d’uniformiser le suivi : chaque KPI doit mesurer un gain concret, sans ajouter de travail administratif inutile.
| KPI | Référence | Cible | Résultat mesuré | Source | Responsable | Fréquence | Règle de conversion |
|---|---|---|---|---|---|---|---|
| Temps de saisie par commande | Mesure initiale | Seuil validé | Mesure après déploiement | Journaux ERP et observation | Responsable ADV | Mensuelle | Temps gagné × volume × coût horaire chargé ; capacité suivie à part |
| Taux d’erreur de facturation | Mesure initiale | Seuil validé | Mesure après déploiement | Registre des corrections | Responsable comptable | Mensuelle | Corrections évitées × coût de correction validé |
| Taux de ressaisie manuelle | Mesure initiale | Seuil validé | Mesure après déploiement | Audit du processus | Responsable du processus | Mensuelle | Temps évité, hors gains déjà attribués à la saisie |
Définissez chaque KPI, ses exclusions et son unité. Distinguez le temps de travail effectif du délai total : ils ne mesurent pas la même chose. Comparez des dossiers de complexité similaire et notez les recrutements, les réorganisations ou les changements tarifaires qui peuvent modifier les résultats.
Si l’historique est incomplet, donnez une estimation ou une fourchette. Gardez les hypothèses utilisées pour pouvoir expliquer les écarts lors du suivi après déploiement.
Ces sept indicateurs rendent le ROI plus clair : ils séparent les économies, la capacité libérée à convertir séparément et les effets sur la trésorerie.
Le coût de traitement correspond aux heures valorisées au coût horaire chargé, auxquelles s’ajoutent les coûts directs, le tout rapporté à une transaction terminée. Pour le délai, mesurez la médiane, le 90ᵉ percentile - le seuil sous lequel se situent 90 % des transactions terminées - et le nombre de dépassements de l’objectif. Pour les erreurs, divisez le nombre de transactions nécessitant une correction par le total traité, puis suivez aussi le temps de reprise.
Fixez un plafond en €/transaction, un délai maximal et un taux d’erreur acceptable. Comparez l’avant et l’après sur le même périmètre, en attribuant chaque gain à une seule règle de calcul.[1][2]
Suivez le même flux de bout en bout, dans l’ERP comme en dehors. Le tableau indique les mesures à relever, sans présumer des résultats ni compter deux fois les corrections évitées.[4][5]
| Mesure | Avant ERP | Après ERP | Interprétation |
|---|---|---|---|
| Saisies manuelles | Compter les saisies dans tous les outils | Compter celles qui restent après déploiement | Temps de saisie économisé |
| Contrôles | Relever les vérifications et leur durée | Séparer les contrôles automatisés des contrôles manuels | Temps économisé, hors contrôles maintenus pour la conformité |
| Transferts entre équipes | Compter les passages et les attentes | Relever les passages restants | Flux plus fluide ; aucun gain financier sans baisse de coût prouvée |
| Temps de travail effectif | Chronométrer la saisie, le contrôle et la reprise | Appliquer le même protocole | Capacité libérée à convertir séparément |
| Délai total | Mesurer du premier événement à la clôture | Conserver les mêmes bornes | Délai de service ou de facturation réduit |
| Points de correction | Localiser les reprises et compter les transactions touchées | Vérifier leur disparition ou leur déplacement | Coûts de reprise évités |
Mesurez ensuite les pertes de temps moins visibles : ressaisies, recherches et rapprochements. Vous pourrez ainsi chiffrer la capacité réellement libérée.
Suivez les ressaisies, le délai d’accès à l’information, l’âge des données - le temps entre l’événement et leur disponibilité - , le temps de rapprochement et la part des rapports produits depuis une seule source. Incluez les imports manuels, les ajustements dans Excel et les contournements du système.
Fixez une cible par indicateur. Chaque mois, contrôlez les écarts à partir des journaux, des fichiers et des relevés de recherche. Valorisez le temps effectivement supprimé, pas les connexions à l’ERP.[2][4]
Productivité = transactions terminées / ETP affectés au processus. Avec les RH, le responsable d’équipe suit ce résultat chaque mois à partir des volumes ERP et des heures travaillées. Fixez une cible par ETP, assortie de limites sur les heures supplémentaires, les réclamations et le retard accumulé.
Comparez des périodes et des transactions de complexité similaire, à périmètre constant. Vérifiez aussi qu’aucune charge n’a été déplacée hors du processus. Produire davantage ne réduit pas immédiatement les coûts. La capacité libérée reste à convertir séparément, avec une preuve de dépense réduite ou évitée : baisse des heures supplémentaires, sous-traitance évitée ou recrutement effectivement évité.[2][6]
Une fois la charge de travail mesurée, vérifiez ses effets sur les encaissements, les créances et le stock.
Pour la trésorerie, la finance suit chaque mois le délai entre la livraison et l’émission de la facture, les créances échues et le DSO = créances clients TTC / chiffre d’affaires TTC annuel × 360. Pour les stocks, ajoutez, si nécessaire, le DIO = stock moyen / coût des ventes annuel × 360.
Prenez pour référence les mêmes mois de l’année précédente ou douze mois glissants. Fixez des cibles en jours et en euros, puis rapprochez les factures, les encaissements bancaires et les valorisations de stock. Ajustez l’analyse pour tenir compte des changements de clientèle, des conditions de règlement, de la saisonnalité et de la politique d’achat.
Une facture émise plus tôt n’améliore la trésorerie que si l’encaissement suit. De même, un stock plus bas ne crée pas de valeur si les ruptures augmentent.[1][7]
La baisse du DSO ou du DIO mesure d’abord une trésorerie libérée, pas un bénéfice comptable récurrent. Pour calculer le ROI, séparez cette libération ponctuelle des frais de financement ou de stockage réellement évités.
| Changement constaté | Effet financier à retenir | Preuve et règle de valorisation |
|---|---|---|
| Moins de saisies, de rapprochements et de corrections | Dépenses réduites ou coûts de reprise évités | Paie, factures, tickets, avoirs et frais d’expédition ; exclure tout temps déjà valorisé |
| Encaissements avancés | Frais de financement réduits | Encaissements et dette : montant financé évité × taux × durée selon la convention retenue |
| Baisse durable des créances ou du stock | Libération ponctuelle de trésorerie | Soldes comptables comparables ; ne pas répéter ce montant chaque année |
| Moins de stock excédentaire | Charges récurrentes évitées, si démontrées | Frais de stockage, financement ou dépréciations effectivement réduits |
Une fois les règles de calcul fixées, le tableau de bord aide à décider vite : que corriger, que vérifier et que recalculer.
Limitez la vue de direction à 5 à 7 KPI : coût de traitement par transaction, délai de cycle, taux d’erreur, productivité, délai de reporting, trésorerie libérée et bénéfices cumulés vérifiés. Sous chaque KPI, conservez un détail par service pour expliquer les écarts sans alourdir la lecture. Chaque fiche précise la formule, le périmètre, la source, le responsable, la cible et le seuil d’alerte.[10]
Ces indicateurs de pilotage doivent s’appuyer sur trois contrôles distincts :
Ces mesures aident à expliquer les écarts. Elles ne remplacent pas le suivi des résultats financiers.[10][12]
Renseignez le tableau ci-dessous en conservant le même périmètre et les mêmes définitions à chaque revue. Comparez les résultats à ceux de la période précédente : une baisse est favorable pour le coût, le délai et le taux d’erreur, mais défavorable pour la productivité. Chaque écart doit mener à une action, avec un responsable et une échéance.
| Indicateur | Référence | Cible | Résultat actuel | Écart vs période précédente | Responsable | Action corrective à examiner |
|---|---|---|---|---|---|---|
| Coût par transaction | Coût avant ERP | Coût visé | Coût du mois | En € et en % | Responsable financier | Examiner les exceptions |
| Délai de cycle | Délai avant ERP | Délai visé | Délai observé | En heures ou jours | Responsable du processus | Réduire les attentes |
| Taux d’erreur | Taux avant ERP | Taux maximal | Taux du mois | En points de pourcentage | Responsable qualité | Analyser les corrections |
| Productivité | Transactions/ETP avant ERP | Transactions/ETP visées | Transactions/ETP du mois | En % | Responsable d’équipe | Vérifier les charges déplacées |
| Délai de reporting | Délai avant ERP | Délai attendu | Délai observé | En heures ou jours | DAF | Traiter les rapprochements manuels |
| Trésorerie libérée | BFR avant ERP | Montant visé | Montant justifié | En € | DAF | Examiner créances échues et stocks |
| Bénéfices cumulés vérifiés | Base de référence | Objectif au jalon | Montant justifié | En € | DAF et direction | Vérifier les gains non réalisés |
Prévoyez une revue mensuelle des processus la première année, puis une revue trimestrielle des résultats financiers. Signalez immédiatement toute hausse importante des créances échues ou tout retour des saisies manuelles.
Aux jalons de 3, 6, 9 et 12 mois, actualisez les coûts cumulés, les bénéfices vérifiés, le délai de récupération et le ROI selon les règles retenues. Incluez les coûts de lancement, l’assistance, la maintenance et les autres coûts récurrents. Vérifiez aussi que les gains se maintiennent sur plusieurs périodes.[8][9][11]
Observez un parcours complet, du devis au suivi du règlement : créer un devis, le transformer en commande, émettre une facture et vérifier le statut de paiement. À quelles étapes faut-il encore recopier une donnée, exporter un fichier ou attendre une information ?
Interrogez les équipes sur ces blocages plutôt que de compter les fonctionnalités livrées. Mesurez surtout la baisse des exceptions manuelles, des doubles saisies, des exports Excel et des délais d’information.
Si les écarts persistent, examinez le processus, le périmètre ou le paramétrage : c’est là que se situe le problème, et non dans le principe de mesure.
Le suivi des KPI doit déboucher sur une décision : continuer, corriger ou réduire le périmètre.
Partez d’un flux prioritaire, d’une fiche de mesure validée et d’une base de référence documentant les KPI avant le déploiement. Vous pourrez ainsi comparer le même périmètre avant et après la mise en production.[17]
Lors des revues, comptez chaque gain une seule fois. Un même temps libéré ne peut pas représenter à la fois une économie salariale et un gain de capacité.[3][13]
Si les écarts se répètent, mesurer ne suffit plus : il faut trancher.
Continuez si les gains vérifiés se maintiennent, si l’adoption reste stable et si le délai de retour correspond aux prévisions.[14][16]
Corrigez si la valeur attendue reste réaliste, mais que la formation, la qualité des données ou les validations empêchent d’obtenir les résultats prévus.[14][15]
Si les correctifs ne changent pas la tendance, le problème vient du périmètre, pas du pilotage.
Réduisez le périmètre si les gains restent insuffisants après deux ou trois cycles de correction : limitez un module, repensez le flux prioritaire ou reportez une intégration. Le critère décisif reste le ROI net prouvé.[14][16]
Commencez par vérifier vos sources : quelles erreurs et quelles données manquantes contiennent-elles ? Repérez les ressaisies, les erreurs de commande et le temps passé à chercher des informations.
Multipliez ce temps perdu par le coût horaire chargé des collaborateurs concernés, puis additionnez les coûts obtenus. Vous disposez ainsi d’une base de référence avant le projet, à comparer aux gains attendus après la centralisation. Pas besoin d’attendre un historique parfaitement consolidé pour faire ce calcul.
Comparez la situation avant et après le déploiement de l’ERP. Pour chiffrer les coûts cachés, mesurez le temps consacré à la ressaisie et à la recherche d’informations, ainsi que le coût des erreurs de commande.
Calculez ensuite le gain annuel sur une même période de référence : coût avant − coût résiduel après. Estimez ce coût résiduel avec réalisme : l’ERP ne supprime pas toutes les frictions.
Comparez enfin les gains cumulés au coût total de possession sur 3 à 5 ans, sur le même horizon, pour évaluer la rentabilité réelle.
Pas nécessairement. Pour un ERP sur mesure, les dépenses de développement, d’intégration et de formation se concentrent souvent sur les premiers mois. Cet investissement initial pèse sur le ROI à court terme.
La rentabilité se mesure plutôt à moyen terme : un projet bien cadré atteint généralement son seuil de rentabilité entre 6 et 18 mois. Les gains viennent de la réduction des doubles saisies, des erreurs de commande et du temps passé à chercher des informations, ainsi que de l’amélioration de la marge.
Écrit par
Co-fondateur & CEO de Ziema
Je dirige Ziema, où nous concevons les logiciels métier que les éditeurs du marché ne font pas : applications métier, plateformes opérationnelles et SaaS verticaux. Au forfait, avec un périmètre et un délai engagés. Nos références : 24 Heures Le Mans, E.Leclerc, Théra-Connect.
Suivre sur LinkedInOn développe l'application métier calquée sur votre activité, celle qui vous fait gagner le plus de temps. Le code vous appartient.
Une question sur votre projet ?
Décrivez-le en deux lignes, on vous répond sous 24h.
Logiciel métier & ERP·
Comparez logiciel du marché et sur-mesure selon 5 critères : process, coût sur 5 ans, souplesse, dépendance et qualité des données.
10 min de lecture
Logiciel métier & ERP·
Méthode légère pour trier demandes, prioriser par impact, fixer un rythme de livraison et définir rôles après le go‑live ERP.
10 min de lecture
Logiciel métier & ERP·
Quand Excel coûte plus qu'il n'aide : signes d'alerte, coûts cachés et quand opter pour un logiciel métier sur mesure.
8 min de lecture